Un maraîcher installé à son compte ne touche pas de salaire : il se verse ce que sa ferme dégage une fois toutes les charges, annuités et cotisations payées. Sur les petites exploitations maraîchères suivies par le RICA 2023, ce revenu disponible s'établit en moyenne à 24 000 € par an et par exploitation, soit 2 000 € par mois avant impôt. Derrière cette moyenne, l'éventail est très large : de 500 € par mois les premières années à des revenus confortables sur les fermes établies en vente directe.
En bref
- Un exploitant n'a pas de fiche de paie : son revenu est ce qui reste du chiffre d'affaires après charges, annuités d'emprunt et cotisations MSA.
- RICA 2023, petites exploitations maraîchères : 78 000 € de chiffre d'affaires, 36 200 € d'EBE, 24 000 € de revenu disponible par exploitation.
- Un tiers de l'EBE part en annuités et cotisations avant que l'exploitant ne se paie : tout raisonnement qui s'arrête à l'EBE surestime le revenu d'un tiers.
- Les premières années sont en dessous de tout : 15 000 à 20 000 € de chiffre d'affaires annuel, le temps que la technicité et la clientèle se construisent.
Un exploitant ne touche pas un salaire : ce qu'il touche vraiment
Les sites d'emploi qui annoncent « le salaire d'un maraîcher » parlent du maraîcher salarié, payé au SMIC agricole ou un peu au-dessus selon la convention collective. Pour l'installé, la question ne se pose pas dans ces termes : personne ne lui verse de paie. Il prélève sur la trésorerie de la ferme ce que la comptabilité appelle des prélèvements privés, et ce qu'il peut prélever durablement dépend d'une cascade qui part du chiffre d'affaires.
Trois notions se confondent souvent dans les articles sur le sujet, et cette confusion explique des écarts de 20 000 € entre deux pages qui semblent répondre à la même question.
| Notion | Ce qu'elle mesure | Ce qu'elle oublie |
|---|---|---|
| EBE | ce que l'activité dégage avant financement | les annuités et les cotisations de l'exploitant |
| Résultat courant | le bénéfice comptable, amortissements déduits | la trésorerie réelle : un amortissement ne se paie pas |
| Revenu disponible | ce qui reste pour l'exploitant après annuités et cotisations | l'impôt et les besoins du foyer |
Le chiffre qui répond à « combien je peux me verser » est le revenu disponible. Le résultat courant sert au fisc et au banquier ; l'EBE sert à piloter l'activité. Comparer le « revenu » d'une source avec le « salaire » d'une autre sans vérifier la définition est le piège numéro un du sujet.
En pratique, les prélèvements privés prennent la forme d'un virement du compte de la ferme vers le compte du foyer, à un rythme que chacun fixe librement. La discipline qui fonctionne le mieux ressemble à un salaire : un montant fixe et prudent chaque mois, calé sur le bas de la fourchette attendue, et un complément en fin d'exercice une fois les comptes connus. L'inverse, prélever au fil des besoins du foyer, expose à une découverte brutale : en maraîchage, la trésorerie est très saisonnière, et les mois creux d'hiver arrivent après que l'argent de l'été a été dépensé.
Du CA au revenu disponible, étape par étape
Voici la cascade complète, avec les chiffres moyens des petites exploitations maraîchères du RICA 2023 d'Agreste, les exploitations de 25 000 à 100 000 € de production brute standard : 6,1 hectares et 1,71 unité de travail en moyenne.
| Étape | Montant moyen |
|---|---|
| Chiffre d'affaires | 78 000 € |
| moins consommations intermédiaires et charges de structure | environ 41 800 € |
| EBE | 36 200 € |
| moins annuités d'emprunt | 6 500 € |
| moins cotisations MSA de l'exploitant | 5 200 € |
| moins charges financières court terme | quelques centaines d'euros |
| Revenu disponible | 24 000 € |
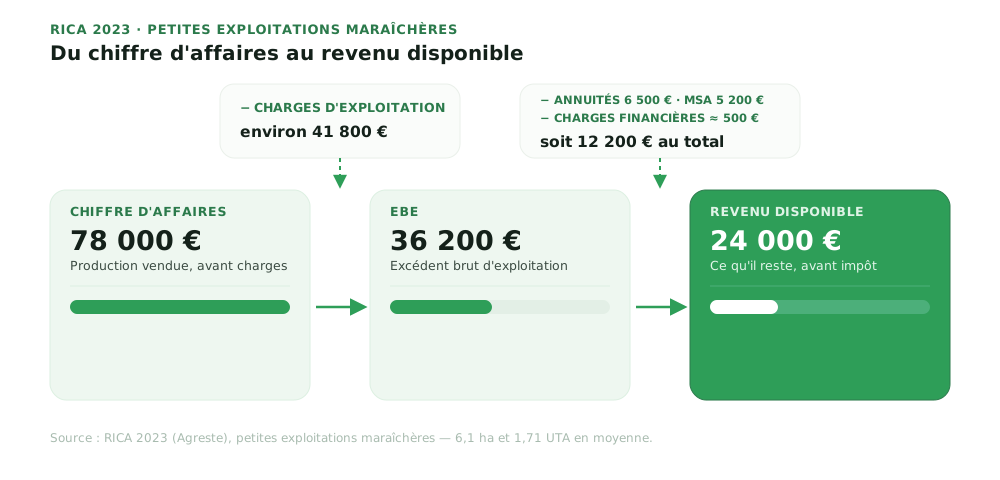
Deux lectures s'imposent. D'abord, la moitié du chiffre d'affaires disparaît avant l'EBE : semences, plants, fertilisation, eau, énergie, assurances, entretien, salaires éventuels. Ensuite, un tiers de l'EBE part encore en annuités et en cotisations avant que l'exploitant ne se serve. C'est la marche que beaucoup de prévisionnels oublient : un projet qui promet « 36 000 € de revenu » en s'arrêtant à l'EBE promet en réalité 24 000 €.
Le montant des cotisations dépend du régime fiscal. Au micro-BA, l'assiette sociale est de 13 % de la moyenne triennale des recettes, et le détail branche par branche est dans notre article sur les cotisations MSA au micro-BA. Les annuités, elles, dépendent entièrement du niveau d'investissement au départ : c'est le levier silencieux qui sépare deux fermes identiques par ailleurs.
Le revenu disponible n'est pas encore un revenu net : il reste à payer l'impôt sur le revenu, calculé au micro-BA sur 13 % des recettes moyennes. À ce niveau de revenu, l'impôt reste toutefois modéré, souvent nul pour un foyer avec enfants.
Les ordres de grandeur observés
Les moyennes nationales encadrent la réalité sans la décrire : la dispersion entre fermes d'un même système dépasse l'écart entre systèmes.
| Source | Champ | Repère de revenu |
|---|---|---|
| RICA 2023, petites exploitations | 6,1 ha, 1,71 UTA, tous modes de vente | 24 000 € de revenu disponible par exploitation |
| RICA 2023, moyennes exploitations | 9,4 ha, 3,18 UTA | 32 100 € de revenu disponible |
| Références B.L.E 2019, diversifié bio vente directe | 1,5 à 2 ha par UTH | environ 25 000 € d'EBE par UTH, avant annuités |
| Statistique bio Agreste 2020 | maraîchage de plein air au régime réel | EBE par actif non salarié inférieur d'un tiers au conventionnel |
Les références de terrain en maraîchage bio diversifié donnent la traduction concrète : 30 000 à 40 000 € de chiffre d'affaires par personne en rythme de croisière, 15 000 à 20 000 € de charges totales, un EBE autour de 25 000 €. Selon les annuités, il en reste 1 200 à 1 800 € par mois pour l'exploitant. L'ensemble de ces chiffres, leurs sources et leurs limites sont détaillés dans notre dossier sur la rentabilité du maraîchage bio.
Un mot sur le bio, car la question revient systématiquement. En maraîchage de plein air, la statistique Agreste 2020 mesure un EBE par actif non salarié inférieur d'un tiers en bio par rapport au conventionnel : non que le bio paie moins l'hectare, il produit au contraire plus de valeur par hectare, mais les fermes bio emploient plus de main-d'œuvre et cultivent moins de surface par personne. Le revenu d'un maraîcher bio dépend donc moins du label que de son système et de son circuit.
Retenez surtout que le revenu observé est une moyenne d'écarts énormes : même système, même surface, un exploitant peut gagner le double de son voisin selon ses prix, sa gamme et ses débouchés.
Salarié agricole ou installé : la comparaison
La comparaison éclaire ce que « gagner sa vie » veut dire dans chaque cas.
Un ouvrier maraîcher salarié débute au SMIC agricole, aligné sur le SMIC général : 12,31 € brut de l'heure depuis la revalorisation du SMIC au 1er juin 2026, soit 1 867 € brut et environ 1 478 € net par mois à 35 heures. S'y ajoutent la protection du salariat : heures supplémentaires payées, congés, chômage, arrêts maladie indemnisés.
Un installé qui dégage 24 000 € de revenu disponible touche en apparence davantage : 2 000 € par mois. Mais ce montant rémunère souvent plus d'une personne (1,71 unité de travail en moyenne dans le RICA), des semaines qui dépassent largement 35 heures en saison, et il porte encore l'impôt. Ramené à l'heure travaillée, le revenu de l'installé est fréquemment inférieur au SMIC horaire les premières années.
Ce constat n'est pas un argument contre l'installation : l'installé se paie aussi en patrimoine (la ferme s'autofinance via les annuités), en autonomie et en perspective de progression, trois choses que le salariat n'offre pas. Mais il fixe le bon niveau d'exigence : un projet dont le prévisionnel ne parvient même pas à servir l'équivalent d'un SMIC net en croisière doit être revu avant l'installation, pas après.
Les premières années
Le revenu de croisière n'arrive pas en année 1. Les références d'accompagnement à l'installation observent un chiffre d'affaires de 15 000 à 20 000 € par an les premières années, environ la moitié du rythme de croisière, le temps que la technicité s'affine, que la mécanisation se met en place et que la clientèle se construit.
Concrètement, après charges et annuités, le prélèvement possible des deux ou trois premières années se compte souvent en centaines d'euros par mois, pas en milliers. Trois amortisseurs changent tout à ce stade : une dotation jeune agriculteur ou des aides à l'installation, un conjoint dont le revenu sécurise le foyer, et un niveau d'investissement initial qui ne charge pas la barque d'annuités avant que le chiffre d'affaires n'existe.
Dimensionner son train de vie sur le revenu de croisière dès la deuxième année est la première cause d'impasse de trésorerie à l'installation. Prévoyez la traversée : deux à trois ans de revenu réduit, et un plan de financement qui l'assume.
Les leviers qui font varier le revenu
À système égal, quatre leviers séparent les fermes qui vivent bien de celles qui survivent.
Le circuit et les prix. La vente directe valorise chaque légume au prix de détail ; un euro de plus par panier se retrouve intégralement dans l'EBE. Les fermes qui tiennent leurs prix, et les revoient chaque année, gagnent structurellement plus que celles qui s'alignent par crainte de perdre des clients.
La gamme. Toutes les cultures ne se valent pas : sur une même ferme, la marge à l'heure de travail varie couramment du simple au quintuple entre légumes. Connaître sa marge brute par culture et resserrer la gamme sur ce qui paie est le levier de revenu le plus rapide, car il ne coûte rien.
Les annuités. À EBE égal, 8 000 € d'annuités contre 2 000 € font 500 € de revenu mensuel d'écart. Chaque investissement se juge à l'aune du chiffre d'affaires supplémentaire qu'il génère réellement.
Le temps de travail. Un revenu correct obtenu en 3 000 heures par an n'est pas un revenu correct. Le taux horaire est le seul chiffre qui compare honnêtement l'installation au salariat, et il ne s'améliore qu'en mesurant.
Ces quatre leviers ont un point commun : ils exigent des chiffres tenus à jour, pas des impressions de fin de saison. Une ferme qui enregistre ses ventes par produit, par canal et par client au fil de l'eau, comme le fait Polen, sait en janvier ce que chaque culture et chaque débouché lui ont réellement rapporté, et peut décider où porter l'effort de l'année suivante sur ses propres données.