Le régime réel devient plus avantageux que le micro-BA dès que vos charges réelles dépassent durablement 87 % de vos recettes : c'est le niveau de l'abattement forfaitaire que le micro-BA applique à votre chiffre d'affaires. En dessous, le micro-BA vous impose sur moins que votre bénéfice réel et gagne presque toujours. La vraie question n'est donc pas le seuil de 129 200 € de recettes, qui décide seulement de qui a le droit au micro-BA : c'est la structure de vos charges qui décide de qui a intérêt à en sortir.
En bref
- Au micro-BA, vous êtes imposé sur 13 % de vos recettes (moyenne triennale), quelles que soient vos charges réelles.
- Le réel devient intéressant quand vos charges dépassent 87 % des recettes : investissements lourds, salariat, années difficiles.
- L'option pour le réel simplifié se prend par simple courrier au service des impôts ; elle est valable un an et reconduite tacitement, elle n'est plus irrévocable.
- Le réel a un coût d'entrée : comptabilité complète, liasse fiscale, et le plus souvent un cabinet comptable.
Ce qui différencie les deux régimes
Le micro-BA, défini à l'article 64 bis du CGI, s'applique de plein droit quand la moyenne de vos recettes des trois dernières années ne dépasse pas 129 200 € hors taxes. Votre bénéfice imposable est calculé pour vous : la moyenne triennale de vos recettes, moins un abattement forfaitaire de 87 % (avec un minimum de 305 €). Personne ne regarde vos charges.
Au régime réel, vous êtes imposé sur votre bénéfice effectif : recettes moins charges réelles, amortissements compris. Le réel simplifié couvre les exploitations jusqu'à 421 000 € de recettes moyennes ; au-delà, c'est le réel normal.
| Micro-BA | Réel simplifié | |
|---|---|---|
| Bénéfice imposable | 13 % de la moyenne triennale des recettes | Recettes moins charges réelles |
| Comptabilité | Livre des recettes et factures | Comptabilité complète, bilan, liasse fiscale |
| Amortissements | Inclus dans l'abattement, non déductibles | Déductibles |
| Déficit | Impossible : le bénéfice ne descend pas sous 305 € | Constaté et utilisable |
| Déclaration | Report des recettes sur la 2042 C PRO | Liasse 2139 |
| Coût de gestion | Quasi nul | Cabinet comptable le plus souvent |
Un point que le tableau ne montre pas : l'assiette de vos cotisations MSA suit votre bénéfice fiscal. Un régime qui abaisse votre bénéfice imposable abaisse aussi vos cotisations sociales. L'enjeu de la bascule est donc double, impôt et MSA, et c'est souvent le second effet qui pèse le plus lourd dans le résultat final.
Le point de bascule : la règle des 13 %
Le raisonnement tient en trois lignes.
Au micro-BA, tout se passe comme si l'administration considérait que vos charges représentent 87 % de vos recettes, et votre marge 13 %. Si votre marge réelle est supérieure à 13 %, le forfait joue pour vous : vous êtes imposé sur moins que ce que vous gagnez. Si votre marge réelle est inférieure à 13 %, le forfait joue contre vous : vous payez l'impôt et les cotisations sur un bénéfice que vous n'avez pas réalisé.
Faites le calcul sur vos trois dernières années : total des charges décaissées et des amortissements possibles, divisé par le total des recettes. En dessous de 80 %, restez au micro-BA sans hésiter. Entre 80 et 87 %, faites chiffrer les deux scénarios : le coût du cabinet comptable peut absorber le gain. Au-dessus de 87 %, le réel mérite une étude sérieuse.
Simulateur de bascule micro-BA ou réel. Entrez vos recettes moyennes sur 3 ans, vos charges réelles et vos amortissements : le fichier calcule le bénéfice imposable dans chaque régime et l'écart entre les deux, sans refaire le calcul à la main chaque année.
→ Télécharger le simulateur micro-BA ou réel (.xlsx)
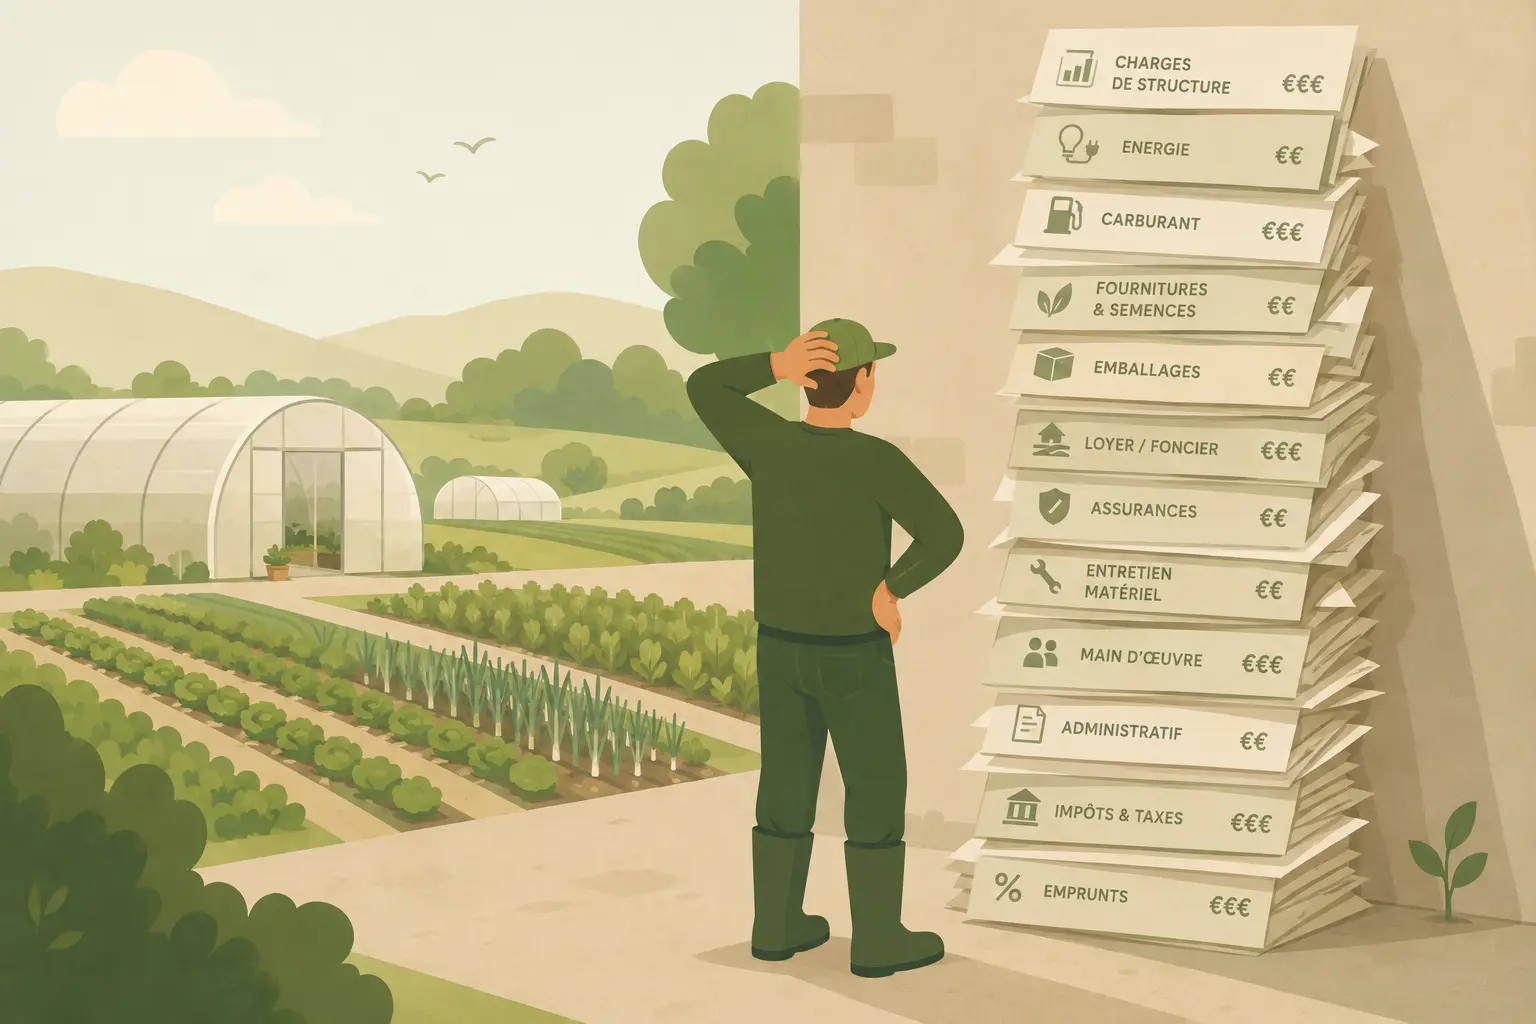
Trois situations poussent une exploitation au-dessus de la ligne des 87 % : une phase d'investissement (serres, irrigation, chambre froide, véhicule), dont les amortissements n'existent qu'au réel ; le recours au salariat, qui gonfle les charges bien plus vite que les recettes ; et les mauvaises années, où le micro-BA continue d'imposer 13 % de recettes même quand le bénéfice réel est nul.
Trois profils comparés, chiffres à l'appui
Les profils suivent la même mécanique : bénéfice imposable au micro-BA égal à 13 % des recettes (recettes supposées stables sur trois ans, pour isoler l'effet du régime), bénéfice au réel égal aux recettes moins les charges. Les montants sont des ordres de grandeur construits pour illustrer le raisonnement : votre propre calcul doit partir de vos chiffres, et intégrer l'effet cotisations MSA en plus de l'effet impôt, puisque les deux partagent la même assiette.
Profil A : maraîcher en paniers, peu de charges. Une activité en place, du matériel amorti, pas de salarié.
| Montant | |
|---|---|
| Recettes annuelles | 45 000 € |
| Charges réelles (33 % des recettes) | 15 000 € |
| Bénéfice imposable au micro-BA | 5 850 € |
| Bénéfice imposable au réel | 30 000 € |
Le micro-BA divise le bénéfice imposable par cinq. Aucun intérêt à en sortir : c'est le cas de la majorité des exploitations en vente directe à faibles charges.
Profil B : exploitation avec un saisonnier, charges moyennes. Salariat partiel, achats d'emballages et d'intrants, frais de marché.
| Montant | |
|---|---|
| Recettes annuelles | 80 000 € |
| Charges réelles (77,5 % des recettes) | 62 000 € |
| Bénéfice imposable au micro-BA | 10 400 € |
| Bénéfice imposable au réel | 18 000 € |
Même avec des charges lourdes, le micro-BA garde l'avantage tant qu'on reste sous les 87 %. À 77,5 % de charges, l'écart reste net : 7 600 € de base imposable en moins.
Profil C : installation récente, investissements en cours. Serres et irrigation financées, un mi-temps salarié, des amortissements importants.
| Montant | |
|---|---|
| Recettes annuelles | 60 000 € |
| Charges réelles et amortissements (95 % des recettes) | 57 000 € |
| Bénéfice imposable au micro-BA | 7 800 € |
| Bénéfice imposable au réel | 3 000 € |
Ici le forfait se retourne : au micro-BA, l'exploitant paie impôt et cotisations MSA sur 7 800 € alors qu'il n'en a gagné que 3 000. Au réel, l'assiette colle à la réalité, et une année de plus gros investissements pourrait même dégager un déficit reportable. C'est le profil type de l'installation, et c'est pour lui que l'option existe.
À ce double effet impôt et cotisations s'ajoutent, au réel, des dispositifs réservés : l'abattement jeunes agriculteurs sur le bénéfice des premières années, et la déduction pour épargne de précaution. Un exploitant qui s'installe avec de gros investissements cumule souvent toutes les raisons de préférer le réel.
Ce que le réel impose en plus
Le gain d'assiette a un prix, et il faut le chiffrer avant d'opter.
La comptabilité. Le réel exige une comptabilité d'engagement complète : bilan, compte de résultat, liasse fiscale 2139. Là où le micro-BA se contente d'un livre des recettes tenu au fil de l'eau, le réel suppose d'enregistrer aussi les charges, les stocks, les créances et les dettes.
Le cabinet comptable. Tenir une liasse agricole seul est possible mais rare. La quasi-totalité des exploitants au réel passent par un cabinet, dont les honoraires annuels se comptent en milliers d'euros et doivent être déduits du gain attendu. C'est la première ligne du calcul de bascule du profil B : un gain d'assiette de quelques milliers d'euros peut être absorbé par les honoraires. Demandez un devis avant d'opter, pas après : c'est une donnée du calcul, pas une conséquence.
Les organismes de gestion. L'adhésion à un CGA (centre de gestion agréé) n'a plus l'enjeu fiscal d'autrefois : la majoration de bénéfice appliquée aux non-adhérents a été supprimée. L'adhésion se décide aujourd'hui sur les services rendus, pas sur l'impôt.
La TVA, sujet distinct. Opter pour le réel à l'impôt sur le revenu ne change pas votre régime de TVA agricole. Le remboursement forfaitaire reste possible tant que la moyenne de vos recettes sur deux années civiles consécutives ne dépasse pas 46 000 € ; au-delà, le régime simplifié de l'agriculture s'impose, quel que soit votre régime de bénéfice. Les deux bascules sont indépendantes, ne les confondez pas dans vos projections. Même logique pour la facture électronique : vos obligations dépendent de votre assujettissement à la TVA, pas de votre régime de bénéfice.
Comment et quand opter
L'option pour un régime réel se prend par déclaration expresse au service des impôts des entreprises, sur papier libre ou depuis la messagerie de votre espace professionnel, selon les modalités décrites au BOFiP. Le délai est le point critique : l'option doit être formulée dans le délai de dépôt de la déclaration des revenus de l'année précédant celle où vous voulez qu'elle s'applique. Pour passer au réel en 2027, l'option se prend au printemps 2027, dans le délai de déclaration des revenus 2026.
Contrairement à une idée répandue, l'option n'est plus irrévocable : ce régime d'option irrévocable a disparu avec la réforme qui a créé le micro-BA en 2016. L'option pour le réel simplifié est valable un an et se reconduit tacitement chaque année ; vous pouvez y renoncer dans le même délai que celui de l'option. L'option pour le réel normal fonctionne par périodes de deux exercices. Dans les deux cas, la renonciation suit le même canal que l'option : un courrier ou un message depuis votre espace professionnel, rien de plus.
Le cas de l'installation mérite un mot à part. Une exploitation nouvelle peut opter pour le réel dès son premier exercice, dans le délai de dépôt de sa première déclaration de résultats. C'est souvent la meilleure fenêtre : les premières années concentrent les investissements et les amortissements, c'est-à-dire exactement le profil où le réel gagne. Attendre d'être « au régime de croisière » pour se poser la question, c'est laisser passer les années où l'écart est le plus grand.
Dernier élément de comparaison, moins connu : le lissage des bonnes et mauvaises années n'est pas l'apanage du micro-BA. Au réel, un mécanisme équivalent existe sur option, la moyenne triennale fiscale, qui impose le bénéfice sur la moyenne de l'exercice et des deux précédents. La volatilité de vos résultats n'est donc pas, à elle seule, une raison de rester au micro-BA.
Ne prenez pas l'option sur le calcul d'une seule année. L'assiette du micro-BA est une moyenne triennale : une mauvaise année y est lissée sur trois exercices, alors qu'au réel elle produit son plein effet immédiatement, dans un sens comme dans l'autre. Comparez les régimes sur vos trois derniers exercices et sur votre prévisionnel, pas sur le seul exercice en cours.
Un dernier point de calendrier : le retour au micro-BA après plusieurs années de réel se prépare. Les amortissements pratiqués, les stocks valorisés et les créances en cours ne disparaissent pas ; leur traitement lors du changement de régime mérite l'avis d'un professionnel.
Le cas du dépassement de seuil
Le passage au réel n'est pas toujours un choix. Si la moyenne de vos recettes sur trois années consécutives dépasse 129 200 €, vous basculez de plein droit au réel simplifié, à compter de l'imposition de la première année qui suit cette période triennale. Le mécanisme est progressif par construction : une seule très bonne année ne vous fait pas sortir du régime, c'est la moyenne qui compte.
Ce seuil est revalorisé tous les trois ans ; il est fixé à 129 200 € pour la période en cours. Notre article sur le seuil du micro-BA en 2026 détaille le calcul de la moyenne triennale et les recettes à retenir.
Si vous approchez du seuil, anticipez plutôt que de subir : une bascule choisie se prépare (choix du cabinet, reconstitution des amortissements possibles, calage de la TVA), une bascule subie se découvre au moment de la déclaration. Et si vos charges sont faibles, le passage au réel augmentera votre bénéfice imposable : c'est le moment de faire chiffrer les deux scénarios, pas de laisser courir.